9月10日,第七批国家组织医用耗材集中带量采购于天津完成开标。本次集采首次将23 个消化介入类耗材品种系统性纳入竞价范围,市场此前担忧的全行业大幅降价并未出现,集采冲击重心转向长期依赖信息差获利的多层分销体系。
一、双锚点控价机制落地,遏制非理性低价恶性竞争
本次集采采用两轮报价模式,首轮竞价结束现场公布二轮参考价,企业报价≤参考价即可获得中选资格,为合规企业守住中选底线。不同于过往集采单纯比拼降幅的导向,本次规则精细化调整,同时首次落地双锚点价格管控机制,精准封堵低价抢量的行业旧套路。
-
锚点一:报价低于入围均价 1 个标准差的产品,不再作为价差计算基准,规避极端低价拉低整体竞价单元均价。 -
锚点二:报价低于入围均价 2 个标准差产品,保留中选身份,但约定采购量归零,本次共 6 款产品触发该条款,杜绝 “低价占位、院外走量”。
本次投标与中选核心数据:
-
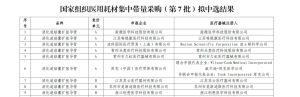
156 家企业、558 款产品参与投标; - 148 家企业、517 款产品获得拟中选资格,企业中选率 94.9%,产品中选率 92.7%
-
仅 8 家企业落标,主流临床耗材覆盖充分,如年用量超 200 万件消化介入注射针,32 家投标、28 家中选。
本次集采覆盖胃肠镜、胆胰介入手术常用耗材,包含消化道球囊扩张导管、内镜止血夹、各类支架、消化介入注射针等品类。国内外头部企业同台竞价,波士顿科学、奥林巴斯等外资巨头与南微医学、唯德康等国产厂商共同角逐,赛道二元竞争格局凸显。
二、集采冲击转向流通端,多层代理链条加速瓦解
本轮集采深远影响并非生产端,而是重构消化介入耗材流通生态。多家拟中选国产厂商明确,将推进销售渠道扁平化,逐步跳过省代、市代层级,直接对接具备终端服务能力的本地服务商。
集采落地后,产品入院由国家带量机制保障,代理商赖以生存的进院准入、渠道资源价值大幅弱化。厂商筛选合作商标准发生根本性转变:从看重渠道人脉资源,转向考核终端配送、手术跟台、临床售后能力,单纯过票周转的纯流通代理商将被清出市场。本次采购周期锁定至 2029 年底,扁平化渠道一旦成型,行业沿用多年的 “厂家 — 省代 — 市代 — 医院” 四级利润链条,将在三年内完成重构。
本次开标仅公示拟中选名单,中选价格延后公示,打破渠道商依靠即时价格信息博弈厂商的优势,进一步抹平信息差。复盘冠脉支架集采过往经验,中选只是市场竞争新起点,稳定供货能力与临床价值,才是企业长期守住院内市场的核心筹码。